PayPal
- 4,2
- Note
- 100.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
J’utilise PayPal comme un portefeuille numérique pour envoyer et recevoir de l’argent sans devoir communiquer mes coordonnées bancaires à chaque échange. L’application de finance, développée par PayPal Mobile, s’adresse aussi bien aux paiements ponctuels entre proches qu’à certains achats en ligne. Elle est gratuite, classée PEGI 3 et disponible sur Android à partir de la version 7.0, ce qui la rend accessible à de nombreux appareils encore utilisés au quotidien.
Après l’avoir parcourue, mon impression est assez nuancée : PayPal est surtout pratique quand les deux personnes connaissent déjà le service et veulent aller vite, mais il ne remplace pas systématiquement une application bancaire. Son intérêt dépend beaucoup du contexte, de la façon dont on reçoit l’argent et de la facilité avec laquelle on peut vérifier chaque étape avant de confirmer.
Une navigation familière, mais pas toujours aussi directe qu’on l’espère
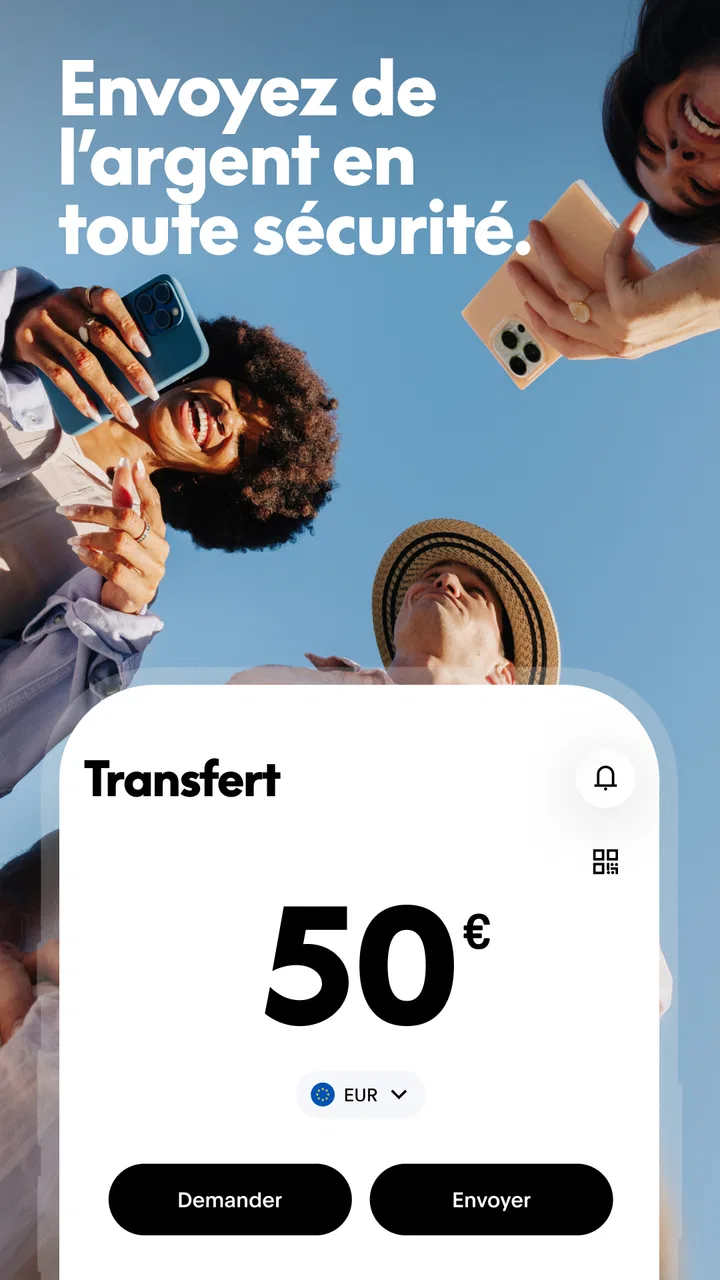
La première qualité de PayPal est sa logique générale. L’application met au centre les opérations essentielles : envoyer de l’argent, en recevoir et consulter l’activité du compte. Pour une personne qui ouvre l’outil avec un objectif précis, cette organisation est plus rassurante qu’un tableau de bord rempli de graphiques ou de produits financiers secondaires.
Vous aimerez peut-être aussi

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Flashscore: Résultats & Actu
Flashscore va vite, mais demande de savoir où regarder
Une application de scores en direct se juge dans les secondes où le match bascule. Flashscore va vite, mais son abondance demande parfois un peu de méthode.

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Je trouve la lecture globalement claire sur un écran de téléphone courant. Les montants et les actions principales attirent naturellement l’attention, tandis que l’historique permet de revenir sur les mouvements récents. Cette visibilité est importante pour éviter une erreur classique : croire qu’un paiement est terminé alors qu’il faut encore vérifier une étape ou une notification.
La simplicité n’est toutefois pas absolue. PayPal regroupe plusieurs usages dans le même espace, et l’utilisateur peut rencontrer des écrans liés à la sécurité, à la vérification du compte ou au choix du mode de financement. Pour quelqu’un qui veut uniquement rembourser un ami, ces étapes peuvent donner l’impression de ralentir une opération qui devrait prendre quelques secondes.
Mon conseil est de ne pas se précipiter après avoir saisi un montant. Je vérifie toujours le destinataire, la devise affichée et le moyen utilisé avant la validation. Cette habitude est particulièrement utile lorsque plusieurs contacts portent des noms proches ou lorsque l’on alterne entre un paiement personnel et un achat.
Les textes d’interface restent généralement compréhensibles, mais l’expérience dépend aussi du réglage d’affichage du téléphone et de la familiarité avec le vocabulaire financier. Une personne peu à l’aise avec les applications bancaires peut avoir besoin de lire les écrans jusqu’au bout plutôt que de toucher immédiatement le bouton principal. La meilleure accessibilité de PayPal vient moins de la rapidité brute que d’une vérification calme à chaque étape.
Ce que l’historique change dans la vie quotidienne
L’historique n’est pas seulement utile pour savoir si l’on a payé. Je m’en sers pour retrouver le contexte d’une dépense, vérifier un remboursement ou répondre à une question d’un proche. Lorsqu’une transaction date de plusieurs jours, cette trace évite de fouiller dans les messages ou les relevés bancaires pour reconstituer la situation.
Dans un scénario courant, je peux régler ma part d’un repas après être rentré chez moi, à condition que le destinataire me transmette correctement les informations nécessaires. Je consulte ensuite l’activité pour confirmer que l’opération apparaît bien. Cette méthode est plus confortable que de manipuler des espèces, mais elle demande que chacun sache identifier le bon compte.
Pour les personnes qui lisent difficilement les petits textes, je recommande d’augmenter la taille générale de l’affichage du téléphone et de garder une luminosité adaptée. PayPal ne transforme pas les réglages du système, mais une interface financière devient beaucoup moins fatigante lorsque l’écran est configuré selon les besoins de l’utilisateur.
Des usages différents selon les capacités, les sens et le contexte
Une application de paiement doit être évaluée autrement qu’une application de divertissement. Une erreur de lecture peut entraîner un transfert au mauvais destinataire, et une mauvaise compréhension peut faire croire qu’un argent est immédiatement disponible alors que l’opération demande encore une vérification. C’est pourquoi je considère la clarté des confirmations comme aussi importante que le nombre de boutons.
Pour une personne ayant une vision réduite, l’expérience dépendra beaucoup de la taille du téléphone, du contraste choisi dans le système et de la capacité à distinguer les informations importantes. Les écrans financiers contiennent souvent plusieurs éléments proches : nom, montant, statut et action. Je conseille de zoomer ou d’agrandir l’affichage avant de commencer une opération plutôt que pendant celle-ci.
Les utilisateurs sensibles aux animations ou à la surcharge visuelle peuvent préférer ouvrir PayPal uniquement pour une tâche déterminée, puis quitter l’application. Cette approche limite les distractions et réduit le risque de parcourir machinalement d’autres zones. Elle convient aussi aux personnes qui utilisent un téléphone ancien ou dont la connexion n’est pas toujours stable.
Pour les difficultés motrices, la saisie d’un montant ou la sélection d’un contact peut devenir délicate si les gestes doivent être répétés rapidement. Je prends donc le temps de positionner correctement le téléphone et j’évite d’effectuer un paiement dans une situation où je suis pressé, dans les transports ou en marchant. La finance numérique récompense rarement la précipitation.
Les personnes qui utilisent une technologie d’assistance devraient surtout observer si les libellés et les étapes sont annoncés dans un ordre compréhensible sur leur appareil. Je ne présenterais pas PayPal comme une solution universelle pour tous les besoins d’accessibilité, mais son fonctionnement principal reste plus facile à aborder lorsqu’on se limite à une action simple et que l’on relit la confirmation.
Quand le paiement mobile devient réellement pratique
PayPal est intéressant pour les échanges où l’on veut éviter de partager directement ses coordonnées bancaires. C’est le cas d’un remboursement entre proches, d’une contribution à une dépense commune ou d’un paiement auprès d’un service qui accepte cette solution. Le fait de retrouver les opérations dans un même historique apporte une continuité que l’argent liquide ne permet pas.
Il faut cependant distinguer recevoir de l’argent et pouvoir l’utiliser immédiatement. Selon la situation du compte et le type d’opération, l’utilisateur doit regarder attentivement le statut affiché et ne pas se fier uniquement à un message reçu par courrier électronique ou par notification. Pour moi, la règle est simple : je considère une transaction comme vérifiée quand elle apparaît dans l’activité de l’application, avec le bon montant et le bon interlocuteur.
Cette précaution est aussi utile contre les demandes trompeuses. Un message peut imiter une alerte de paiement et pousser à agir trop vite. Je n’ouvre pas une session depuis un lien inattendu et je préfère lancer l’application séparément pour contrôler l’information. Ce n’est pas une fonction cachée, mais c’est une méthode d’utilisation essentielle pour un service financier.
Le service peut également convenir à une personne qui voyage ou qui achète sur plusieurs sites, lorsque PayPal est proposé comme moyen de paiement. Dans ce cas, l’intérêt est de centraliser une partie des transactions et de consulter ensuite leur trace. En revanche, je ne l’utiliserais pas comme unique outil de suivi budgétaire : son historique aide à contrôler les paiements, mais il ne remplace pas forcément la vue complète d’un compte bancaire.
Les petits réglages et habitudes qui évitent les erreurs
Avant une première utilisation, je conseille de vérifier minutieusement le profil du destinataire, surtout lorsqu’il s’agit d’un nom d’utilisateur ou d’une adresse que l’on a copiée depuis une conversation. Une faute discrète peut avoir de grandes conséquences. Pour un paiement récurrent entre amis, je préfère conserver une méthode de vérification constante plutôt que de sélectionner rapidement le premier résultat.
Je recommande aussi de séparer mentalement trois actions : préparer, vérifier, confirmer. Pendant la préparation, je saisis le montant et le destinataire. Pendant la vérification, je relis les détails sans toucher ailleurs. Enfin, je confirme seulement lorsque tout correspond. Cette routine est particulièrement utile aux personnes ayant besoin de plus de temps pour lire ou qui utilisent le téléphone avec une seule main.
Autre point pratique : je consulte l’activité après une opération importante, même si l’écran final semble rassurant. Cela permet de repérer une différence de montant, un mauvais destinataire ou un état inattendu. La consultation de l’historique devient ainsi une étape de contrôle, pas seulement un endroit où regarder ses anciennes dépenses.
Pour un proche moins à l’aise avec le numérique, je trouve plus utile d’expliquer ces trois étapes que de simplement lui montrer où appuyer. Il faut lui apprendre à reconnaître le bon destinataire, à lire le montant et à vérifier la confirmation. Cette méthode favorise l’autonomie et évite qu’une autre personne doive intervenir à chaque transfert.
Les limites qui peuvent gêner certains utilisateurs
La première limite est la dépendance au compte et à l’environnement numérique. Il faut pouvoir accéder à son téléphone, lire les informations affichées et gérer les étapes de sécurité. Une personne qui perd régulièrement ses identifiants, change souvent de numéro ou utilise un appareil partagé peut trouver l’expérience plus contraignante qu’un paiement bancaire classique.
La seconde concerne la compréhension des frais éventuels, des conversions et des conditions propres à chaque opération. Je ne valide jamais un paiement international ou dans une autre devise sans examiner le montant final. Même quand l’interface reste lisible, les conséquences financières ne sont pas toujours aussi intuitives que le bouton « envoyer » le laisse penser.
La troisième limite est sociale : PayPal est beaucoup plus utile lorsque le destinataire l’utilise aussi et sait fournir les bonnes informations. Pour un remboursement très simple entre personnes qui préfèrent leurs applications bancaires habituelles, un virement direct peut être plus naturel. Pour un achat auprès d’un commerçant qui ne propose pas PayPal, l’application ne change évidemment pas les options disponibles.
Je serais également prudent pour les personnes qui cherchent un outil complet de gestion financière. PayPal sert avant tout à déplacer ou recevoir de l’argent et à suivre ces opérations. Il ne doit pas être confondu avec une banque traditionnelle, un logiciel de budget détaillé ou une solution de comptabilité personnelle. Dans ces cas, l’application bancaire principale ou un outil spécialisé sera souvent plus adapté.
La note moyenne de 4,2, accompagnée d’environ 3,7 millions d’évaluations et de plus de 41 000 avis, montre une adoption très large, mais elle ne garantit pas que chaque parcours conviendra à chaque personne. L’application dépasse les 100 millions d’installations, ce qui explique pourquoi elle est souvent proposée comme point de rencontre entre utilisateurs. Cette popularité facilite les échanges, sans supprimer les différences de besoins.
PayPal face aux alternatives habituelles
Par rapport à une application bancaire, PayPal peut être plus pratique lorsque l’on veut payer sans communiquer directement ses coordonnées bancaires au destinataire. L’application bancaire garde toutefois l’avantage pour suivre l’ensemble de ses comptes, effectuer un virement classique ou consulter une vision globale de ses finances.
Face à l’argent liquide, le service offre un historique et évite de devoir avoir la somme exacte sur soi. En contrepartie, il faut un téléphone fonctionnel, un accès au compte et une bonne compréhension de la confirmation. Pour une personne qui souhaite une solution sans écran ou sans dépendance à une connexion, les espèces restent parfois plus simples.
Face aux portefeuilles numériques intégrés au téléphone, PayPal se distingue surtout par son identité de service de paiement connue entre particuliers et sur certains sites. Un portefeuille mobile peut être plus naturel pour payer en magasin avec le téléphone, tandis que PayPal est souvent plus pertinent quand l’échange passe par un compte PayPal ou par une page de paiement qui le propose.
Mon choix dépend donc de la relation avec le destinataire. Pour un remboursement ponctuel entre personnes déjà équipées, PayPal est convaincant. Pour gérer toutes mes finances, je reviens à ma banque. Pour un paiement physique rapide, je privilégie la solution présente nativement sur mon téléphone si elle répond mieux à la situation.
Version, installation et public concerné
La version actuelle est la 8.107.0 et l’application fonctionne sur Android à partir de 7.0. Elle est gratuite, ce qui facilite l’essai sans engagement financier pour l’installation. Son classement PEGI 3 reflète un usage destiné au grand public, mais cela ne signifie pas qu’un enfant doit gérer seul des opérations financières : l’âge technique de l’application et la responsabilité liée à l’argent sont deux sujets différents.
Je la conseillerais aux adultes qui envoient ou reçoivent régulièrement de l’argent, aux personnes qui achètent en ligne lorsque PayPal est accepté et à celles qui veulent garder une trace centralisée de certaines transactions. Elle peut aussi aider un utilisateur qui préfère ne pas communiquer ses coordonnées bancaires à chaque interlocuteur.
Je la déconseille en revanche à quelqu’un qui cherche uniquement un suivi budgétaire détaillé, à une personne qui ne peut pas lire confortablement les écrans financiers ou à un utilisateur qui refuse toute dépendance à un compte numérique. Dans ces situations, une application bancaire mieux adaptée, un outil de budget ou une méthode hors ligne peut être plus claire et plus sûre au quotidien.
Mon verdict sur une utilisation vraiment inclusive
Après l’avoir utilisée comme outil de paiement et de réception, je vois PayPal comme une solution pratique, connue et relativement facile à prendre en main pour les tâches essentielles. Sa force est de réunir des échanges entre proches et certains achats en ligne dans une même application, avec un historique qui aide à garder le fil.
Son accessibilité réelle dépend néanmoins du contexte : taille de l’écran, réglages du téléphone, capacité à lire les confirmations, aisance avec les comptes numériques et qualité de la connexion. Je ne considérerais pas l’application comme automatiquement adaptée à toutes les situations de handicap ou à tous les niveaux d’autonomie. Elle devient plus inclusive lorsqu’on ralentit le parcours, qu’on agrandit l’affichage si nécessaire et qu’on vérifie chaque transaction séparément.
Je recommande PayPal pour les paiements simples, identifiables et contrôlés, pas comme réponse universelle à tous les besoins financiers. Si vous savez précisément pourquoi vous l’installez et que vos proches ou vos commerçants l’utilisent déjà, l’expérience peut être fluide. Si vous avez besoin d’une gestion bancaire complète, d’un fonctionnement sans téléphone ou d’un parcours parfaitement adapté à une difficulté particulière, comparez-le d’abord avec votre banque et les outils déjà intégrés à votre appareil.
Au final, PayPal mérite sa place parmi les applications de finance les plus pratiques pour les échanges numériques courants. Je l’utiliserais volontiers pour envoyer une somme à un contact connu ou suivre un paiement en ligne, tout en gardant le réflexe de relire le destinataire, le montant et le statut avant de considérer l’opération comme terminée.
FAQ sur PayPal
01Comment puis-je créer un compte PayPal ?
Pour créer un compte PayPal, téléchargez l'application depuis le Google Play Store ou l'App Store. Ouvrez l'application et sélectionnez l'option pour créer un nouveau compte. Vous devrez fournir votre adresse e-mail, choisir un mot de passe sécurisé et ajouter vos informations personnelles. Suivez les instructions pour vérifier votre compte par e-mail.
02Quels sont les frais d'utilisation de PayPal ?
L'utilisation de PayPal pour les achats auprès de commerçants est généralement gratuite. Cependant, des frais peuvent s'appliquer pour les transactions internationales ou les conversions de devises. L'envoi d'argent à des amis ou à la famille peut également entraîner des frais si le transfert n'est pas effectué depuis un solde PayPal ou un compte bancaire lié.
03PayPal est-il sécurisé pour les transactions ?
Oui, PayPal est réputé pour ses mesures de sécurité robustes. Il utilise une technologie de cryptage avancée pour protéger vos informations financières. De plus, les transactions sont surveillées en permanence pour détecter toute activité frauduleuse. PayPal offre également une protection des achats pour les biens éligibles, ce qui renforce la confiance des utilisateurs.
04Puis-je utiliser PayPal sans carte de crédit ?
Oui, vous pouvez utiliser PayPal sans carte de crédit. Vous pouvez lier votre compte bancaire directement à votre compte PayPal pour effectuer des transactions. Cela vous permet d'envoyer et de recevoir de l'argent sans utiliser de carte de crédit. Assurez-vous que votre compte bancaire est vérifié pour utiliser cette fonctionnalité.
05Comment puis-je résoudre un problème avec une transaction PayPal ?
En cas de problème avec une transaction PayPal, vous pouvez ouvrir un litige via le Centre de résolution de l'application. Connectez-vous à votre compte, accédez à l'activité de votre compte, sélectionnez la transaction concernée, puis suivez les instructions pour signaler un problème. PayPal enquêtera et vous contactera avec une solution.
Avantages
- Interface intuitive et simple à utiliser.
- Sécurité élevée pour les transactions.
- Support client réactif et disponible.
- Compatible avec de nombreux sites marchands.
- Transferts d'argent rapides et faciles.
Inconvénients
- Frais élevés pour certaines transactions.
- Support limité pour certaines devises.
- Peut être bloqué sans avertissement.
- Verification d'identité parfois complexe.
- Problèmes de litiges peuvent prendre du temps.

PayPal
Galerie